Estrategia y desarrollo Perspectivas 04
Urea colombiana para un agro de mayor escala
La razón estratégica para transformar carbón local en fertilizantes
Descargar PDFEspañol · 0.6 MB
Claves de lectura
- USD 228 millones de urea importada en 2024; HS 310210.
- Meta: 2,4 millones de hectáreas aptas para maíz tecnificado, no tierra nueva lista para sembrar.
- El aporte estratégico busca reducir vulnerabilidades del agro; no cuantifica un efecto en inflación.
C&ENER · Perspectivas 04 · Octubre de 2026 · Edición 2.0
La expansión agrícola también tiene una base industrial
Colombia importa urea y dispone de carbón que puede transformarse en la materia prima de ese fertilizante. Al mismo tiempo, tiene regiones con potencial para ampliar su producción agrícola. Conectar esas realidades ofrece una oportunidad concreta: desarrollar una industria que convierta recursos nacionales en un insumo para el crecimiento del agro.
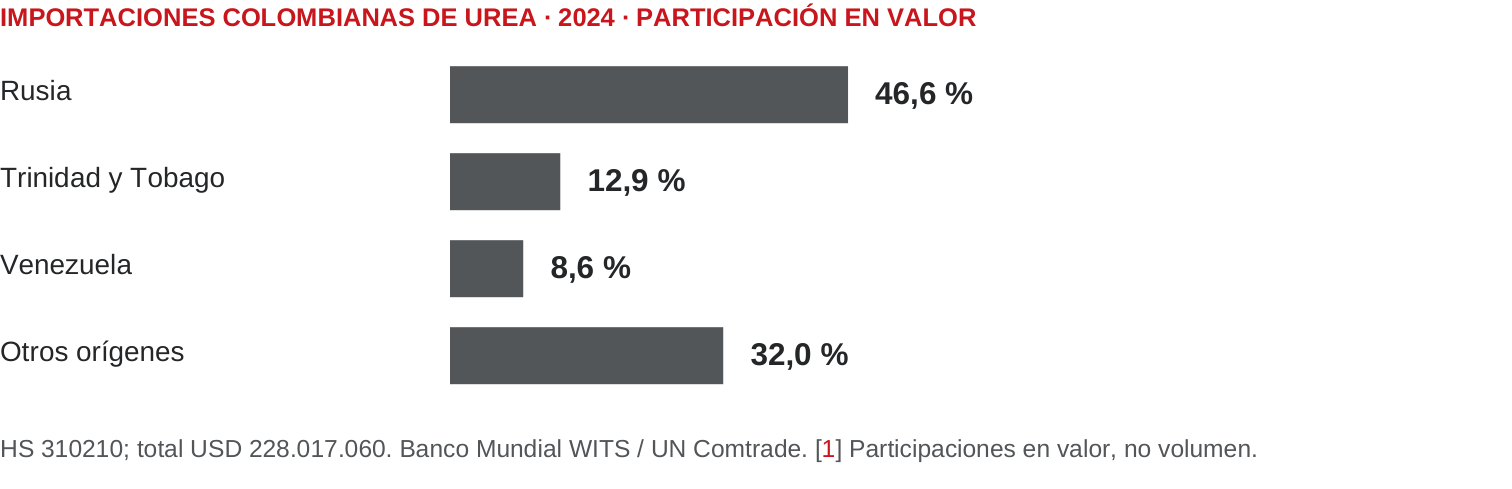
La escala ya es visible. En 2024, Colombia importó urea por USD 228 millones, según WITS, la plataforma del Banco Mundial que presenta datos de comercio de UN Comtrade. Cerca del 47 % de ese valor provino de Rusia. [1] Hay una compra externa recurrente y una concentración que una oferta doméstica permitiría diversificar.
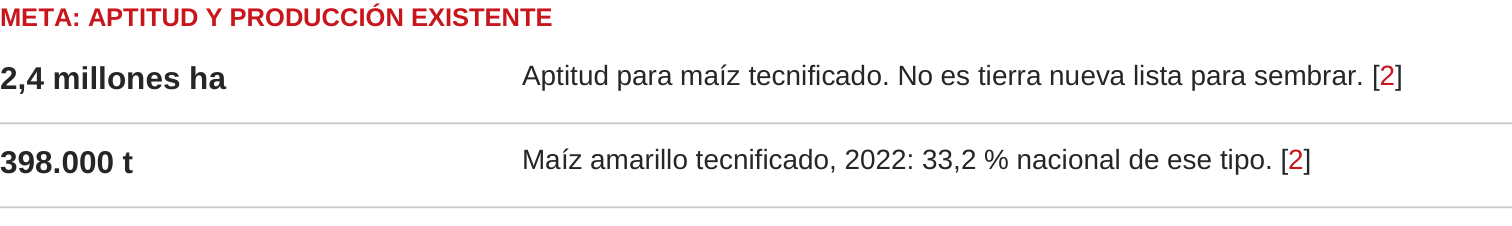
Del lado productivo, la UPRA identificó 2,4 millones de hectáreas con aptitud para maíz tecnificado en Meta. [2] El dato habla de aptitud, no de tierra nueva disponible para sembrar de inmediato. Aun así, muestra por qué una agricultura de mayor escala necesita una discusión sobre el suministro de sus insumos.
La tesis de este artículo es esa: producir urea desde carbón colombiano tiene valor estratégico porque conecta una base mineral existente con demanda agrícola y capacidad industrial dentro del país. Es una razón económica para desarrollar la oportunidad, además de evaluar el retorno de una planta.
1. Los Llanos necesitan algo más que una aspiración agrícola
Imaginar unos Llanos con una escala agroindustrial comparable a Mato Grosso obliga a mirar la cadena completa. Aumentar producción requiere tierra apta, conocimiento, financiación y una red que suministre semillas, nutrición, servicios y transporte. El fertilizante forma parte de esa infraestructura productiva.
La referencia de Meta es especialmente útil. La UPRA no solo señala 2,4 millones de hectáreas aptas para maíz tecnificado: también registra, con datos de Fenalce, que el departamento produjo 511.000 toneladas de maíz en 2022. De ellas, 398.000 fueron de maíz amarillo tecnificado, equivalentes al 33,2 % de la producción nacional de ese tipo. [2] La conversación parte de una región que ya produce y tiene una aptitud identificada para esa actividad.
La urea aporta nitrógeno. Una fuente nacional de ese nutriente puede acompañar la expansión y la intensificación agrícola, integrándose con distribuidores y productores que necesitan disponibilidad durante sus ciclos de cultivo. Las dosis y los demás nutrientes dependen del suelo y del cultivo; producir urea cubre una pieza específica de esa necesidad, no todas.
Para Colombia, el vínculo estratégico es claro: desarrollar capacidad agrícola y capacidad de insumos de manera complementaria. Una planta no construye por sí sola un nuevo polo agroindustrial, pero sí puede formar parte de la base que permite producir de forma sostenida a una escala mayor.
2. El carbón tiene una razón propia en la ecuación colombiana
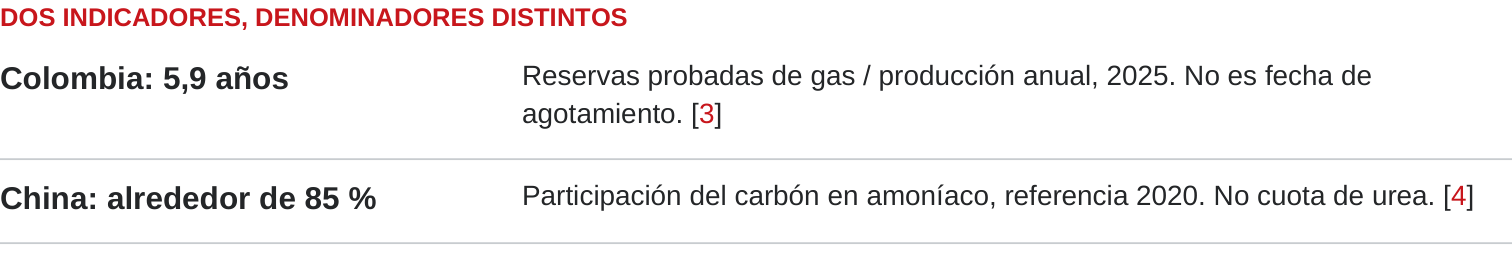
La industria de fertilizantes suele organizarse alrededor de la materia prima que cada país puede suministrar competitivamente. La IEA relaciona la posición de Estados Unidos, Rusia y Medio Oriente con el gas de bajo costo, y el peso del carbón en China con la abundancia de ese recurso. En su referencia de 2020, alrededor del 85 % del amoníaco chino provenía del carbón. [4] La elección del insumo responde a la geografía económica.
Colombia tiene una base carbonífera que permite plantear esa conexión industrial. La ANM documenta la cadena gasificación–hidrógeno–amoníaco–urea y reconoce potencial para obtener hidrógeno de carbones térmicos, sujeto a caracterizar el recurso. [5] Gasificar carbón y agua permite producir el hidrógeno necesario para amoníaco sin usar gas natural como su materia prima principal.
Esa alternativa importa en el contexto energético nacional. El IRR 2025 de la ANH reporta una relación reservas probadas/producción de gas de 5,9 años. [3] No es una fecha de agotamiento: es un indicador dinámico calculado con las reservas y la producción del periodo. Sí muestra por qué una nueva gran demanda industrial de gas necesita un respaldo de suministro específico. La ruta de carbón permite desarrollar fertilizantes sin añadir esa demanda directa de gas como materia prima.
El diseño debe incorporar el costo de gestionar carbono, agua y residuos. La IEA identifica mayor intensidad de emisiones en amoníaco desde carbón que desde gas natural. [4] Esa gestión forma parte del trabajo necesario para convertir la ventaja del recurso en una operación industrial competitiva y ambientalmente viable.
3. Una compra externa que puede convertirse en actividad nacional
Los USD 228 millones de importaciones de urea registrados en 2024 dimensionan un mercado atendido desde el exterior. El código utilizado es HS 310210, que incluye urea también en solución acuosa; la cifra no equivale a todo el mercado de fertilizantes ni mide exclusivamente su uso agrícola. [1]
Rusia representó el 46,6 % del valor importado. Al sumar Trinidad y Tobago y Venezuela, los tres primeros orígenes concentraron el 68,0 %. [1] Esto da contenido a la palabra autonomía: una oferta colombiana añade una fuente cuyo proceso de producción se encuentra en el país y reduce la necesidad de importar el volumen que efectivamente sustituya.
Producir aquí también desplaza parte de la actividad hacia una cadena doméstica: suministro de carbón, transformación química, operación, mantenimiento, almacenamiento y distribución. El valor industrial está en conectar esas actividades con un producto que el agro ya compra. El beneficio no se limita a abrir una mina o montar una unidad química de manera aislada.
La sustitución tiene una medida concreta: toneladas nacionales vendidas en lugar de toneladas importadas. Su efecto neto en divisas requiere descontar los pagos externos de equipos, insumos, servicios y financiación. Los USD 228 millones son una referencia bruta de mercado, no una promesa de ahorro íntegro. El argumento favorable sigue siendo sustancial: existe una compra identificable sobre la cual construir oferta y actividad productiva local.
Leer descripción del gráfico
IMPORTACIONES COLOMBIANAS DE UREA · 2024 · PARTICIPACIÓN EN VALOR
Rusia
46,6 %
Trinidad y Tobago
12,9 %
Venezuela
8,6 %
Otros orígenes
32,0 %
HS 310210; total USD 228.017.060. Banco Mundial WITS / UN Comtrade. [1] Participaciones en valor, no volumen.
4. Costos del agro e inflación: dónde está el aporte
Los fertilizantes transmiten al campo movimientos de energía, comercio y logística internacional. El Banco Mundial documentó ese mecanismo en 2022: aumentos del gas y del carbón, recortes de producción y restricciones comerciales presionaron los precios y la disponibilidad de fertilizantes. [6] En Colombia, la UPRA reportó que los precios de los fertilizantes aumentaron 38 % en el primer semestre de 2022. [7] El productor agrícola recibe un costo que puede originarse muy lejos de su finca.
Una industria nacional respaldada por materia prima local puede acortar esa cadena de exposición. Sustituir urea importada elimina el tramo logístico internacional del fertilizante terminado y añade una oferta que puede organizar producción, inventarios y entregas desde Colombia. Integrar el suministro del carbón permite, además, trabajar sobre una parte central de los costos físicos del proceso mediante planificación y acuerdos de largo plazo.
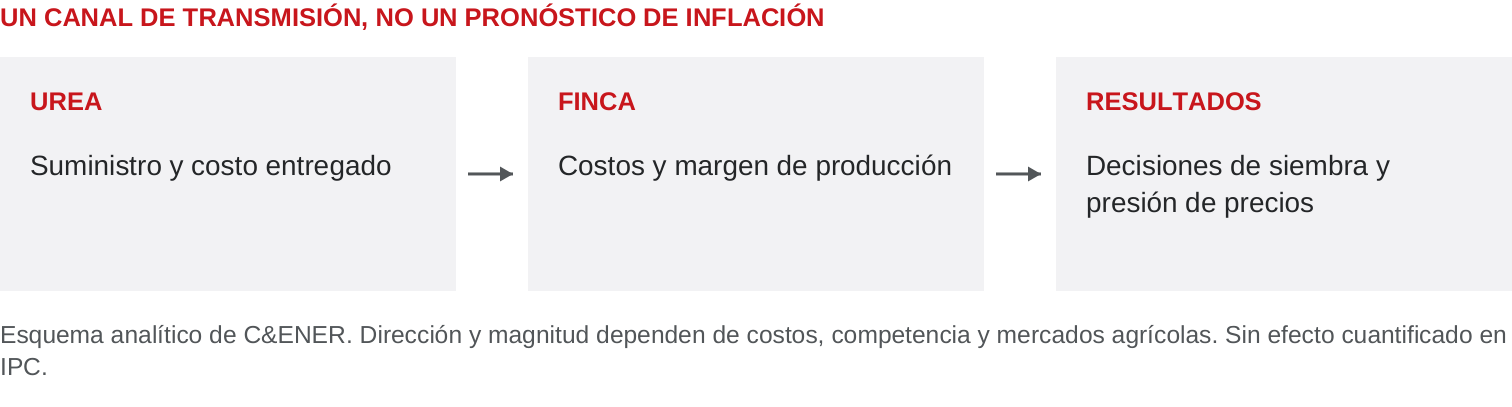
Ese es el vínculo con la estabilidad de costos y la inflación de alimentos: una base de insumos más competitiva y confiable ayuda a contener una fuente de presión sobre la producción agrícola. Su efecto puede expresarse en margen del productor, capacidad de sembrar o menor presión sobre precios, según el cultivo y las condiciones del mercado. La producción local sigue expuesta a referencias internacionales; una reducción del precio de venta requiere costos competitivos y competencia efectiva.
El aporte defendible consiste en reducir una vulnerabilidad de costos y abastecimiento del agro, no en atribuir a una planta un número de puntos de inflación. Esa vulnerabilidad sí es económica y tiene consecuencias sobre la posibilidad de producir alimentos de manera rentable.
Leer descripción del gráfico
UN CANAL DE TRANSMISIÓN, NO UN PRONÓSTICO DE INFLACIÓN
UREA
Suministro y costo entregado
FINCA
Costos y margen de producción
RESULTADOS
Decisiones de siembra y
presión de precios
Esquema analítico de C&ENER. Dirección y magnitud dependen de costos, competencia y mercados agrícolas. Sin efecto cuantificado en
IPC.
5. Por qué esta tesis da sentido a una iniciativa como C2U
C2U, la iniciativa que C&ENER desarrolla a partir de recursos carboníferos en Córdoba, se ubica en esta intersección: una materia prima nacional, una transformación industrial conocida y un producto importado que utiliza el agro. Su lógica es integrar esa cadena y capturar valor en Colombia.
Desde la perspectiva del país, hay tres aportes que justifican desarrollar esa oportunidad: diversificar el abastecimiento de urea, convertir carbón en una capacidad industrial vinculada al agro y acompañar una agricultura que puede crecer. Desde la perspectiva del proyecto, esos aportes definen el mercado y la función económica que busca cumplir.
La ubicación en Córdoba no implica que se haya demostrado una ventaja de entrega en los Llanos. Esa conexión exige una solución comercial y logística, al igual que la atención de otros mercados agrícolas del país. El potencial de Meta ilustra una demanda productiva que puede desarrollarse; no se presenta como demanda contratada de C2U.
La ingeniería y la estructuración comercial deben convertir esta lógica en consumos, costos, producción y ventas verificables. La razón para hacerlo ya tiene sustancia: Colombia paga por urea importada, cuenta con carbón utilizable como ruta industrial y tiene una base agrícola con espacio para aumentar producción.
Una capacidad industrial al servicio del crecimiento agrícola
Una agricultura de mayor escala necesita una red de insumos capaz de acompañarla. Producir urea desde carbón colombiano ofrece una forma de conectar esa necesidad con recursos y actividad industrial domésticos.
La discusión de país puede partir de tres hechos: una factura de importación identificable, una región agrícola con aptitud y producción comprobadas y una tecnología que permite transformar carbón en fertilizante. Ese es el fundamento estratégico de desarrollar una industria como la que propone C2U. Su contribución concreta se medirá en producto competitivo entregado al agro y en capacidad productiva que permanezca en Colombia.
Fuentes y alcance
C&ENER desarrolla C2U y tiene interés empresarial en esta conversación. La localización y el planteamiento de la iniciativa son información editorial de la compañía; no constituyen resultados de factibilidad ni aval de las entidades citadas. La tesis de desarrollo productivo es análisis de C&ENER. No se publican retornos, capacidades garantizadas, ahorros netos de divisas ni efectos estimados sobre inflación.
Revisión: 30-oct-2026. Se conservan los años y denominadores de cada indicador. Aptitud agrícola no significa área nueva disponible; la relación reservas/producción no es una fecha de agotamiento. La ruta de carbón debe evaluarse con calidad del recurso, costos y desempeño ambiental del diseño concreto.
[1] Banco Mundial, WITS / UN Comtrade. Colombia, importaciones 2024, HS 310210 (urea, incluso en solución acuosa). Valor mundial USD 228.017.060; Rusia USD 106.172.070; Trinidad y Tobago USD 29.425.180; Venezuela USD 19.543.020. Cálculos propios sobre valor: Rusia 46,56 %; tres primeros 68,04 %. La tabla no informa cantidad agregada mundial; no se imputa. https://wits.worldbank.org/trade/comtrade/en/country/COL/year/2024/tradeflow/Imports/partner/ALL/product/310210
[2] UPRA (28-nov-2023). La UPRA presenta en Villavicencio el Plan de Reconversión Productiva Agropecuaria del Maíz para la Orinoquía. Aptitud en Meta: 2,4 millones ha; producción de maíz 2022: 511.000 t; amarillo tecnificado: 398.000 t y 33,2 % nacional de ese tipo, con fuente Fenalce citada por UPRA. https://upra.gov.co/es-co/sala-de-prensa/noticias/la-upra-presenta-en-villavicencio-el-plan-de-reconversion-productiva
[3] ANH. Informe de Recursos y Reservas, IRR 2025. Pp.8 y 18: relación reservas probadas/producción de gas de 5,9 años, corte 31-dic-2025. Es cociente de reservas y producción, no pronóstico de agotamiento o disponibilidad contractual. https://www.anh.gov.co/documents/34600/Informe_de_Recursos_y_Reservas_-_IRR_2025_XHILahu.pdf
[4] IEA (2021). Ammonia Technology Roadmap. P.9: geografía de materias primas y participación del carbón en amoníaco chino, referencia 2020; p.34: gasificación y mayor intensidad de emisiones frente a gas natural. https://iea.blob.core.windows.net/assets/6ee41bb9-8e81-4b64-8701-2acc064ff6e4/AmmoniaTechnologyRoadmap.pdf
[5] ANM. Panorama de los usos no convencionales del carbón en Colombia en un contexto de descarbonización. Tabla 2, p.39; §3.4.5, pp.97–98. Portal: julio 2026; fecha interna de versión: 22-dic-2025. Potencial y necesidad de caracterización del carbón; no prueba de factibilidad de C2U. https://saportalanm.blob.core.windows.net/public-files/2026-07/Carb%C3%B3n%20-%20julio%202026.pdf
[6] Banco Mundial. Baffes y Koh (11-may-2022). Fertilizer prices expected to remain higher for longer. Se utilizan mecanismos observados de transmisión desde energía, producción y comercio, no el pronóstico de esa fecha. https://blogs.worldbank.org/en/opendata/fertilizer-prices-expected-remain-higher-longer
[7] UPRA (25-ago-2023). Productores del Cauca mejoran la rentabilidad de los fertilizantes en el cultivo de la papa. Reporta un aumento de 38 % para el grupo fertilizantes en el primer semestre de 2022, con base en el Boletín de Precios de Insumos Agropecuarios. No es inflación de alimentos ni una variación exclusiva de urea. https://upra.gov.co/es-co/sala-de-prensa/noticias/productores-del-cauca-mejoran-la-rentabilidad-de-los-fertilizantes-en-el
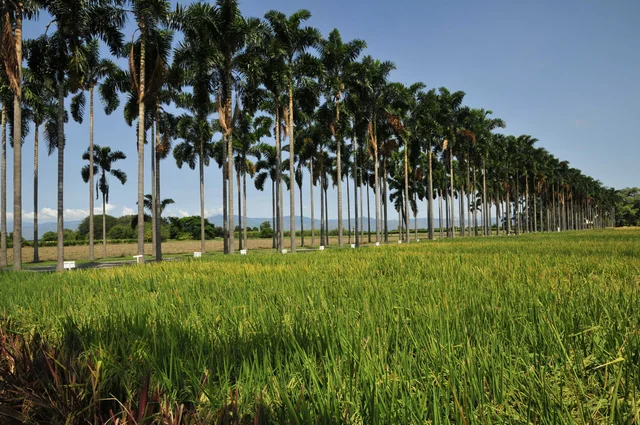
Fotografía: arroz en CIAT, Colombia. Neil Palmer / CIAT, Rice 18 lo (5038157502), CC BY-SA 2.0. Recorte editorial. No acredita resultados del proyecto. https://commons.wikimedia.org/wiki/File:Rice_18_lo_(5038157502).jpg https://creativecommons.org/licenses/by-sa/2.0/
Perspectivas 04
El análisis completo, también en PDF.
Conserva la publicación con sus gráficos, referencias y alcance.